Di media sosial, kemewahan sering diukur dari mobil mengilap dan liburan tanpa henti. Namun, panggung digital kerap menyembunyikan kenyataan pahit tentang daya tahan finansial yang sesungguhnya. Perbedaan sejati antara mereka yang kekayaannya langgeng dan yang mendadak ambruk sama sekali tidak terlihat dari penampilan luar. Ujian sebenarnya baru hadir saat krisis melanda tanpa aba-aba. Memahami cara mengelola risiko jauh sebelum badai datang adalah kunci utama agar finansial Anda tetap kokoh dan bertahan dalam situasi tersulit sekalipun.
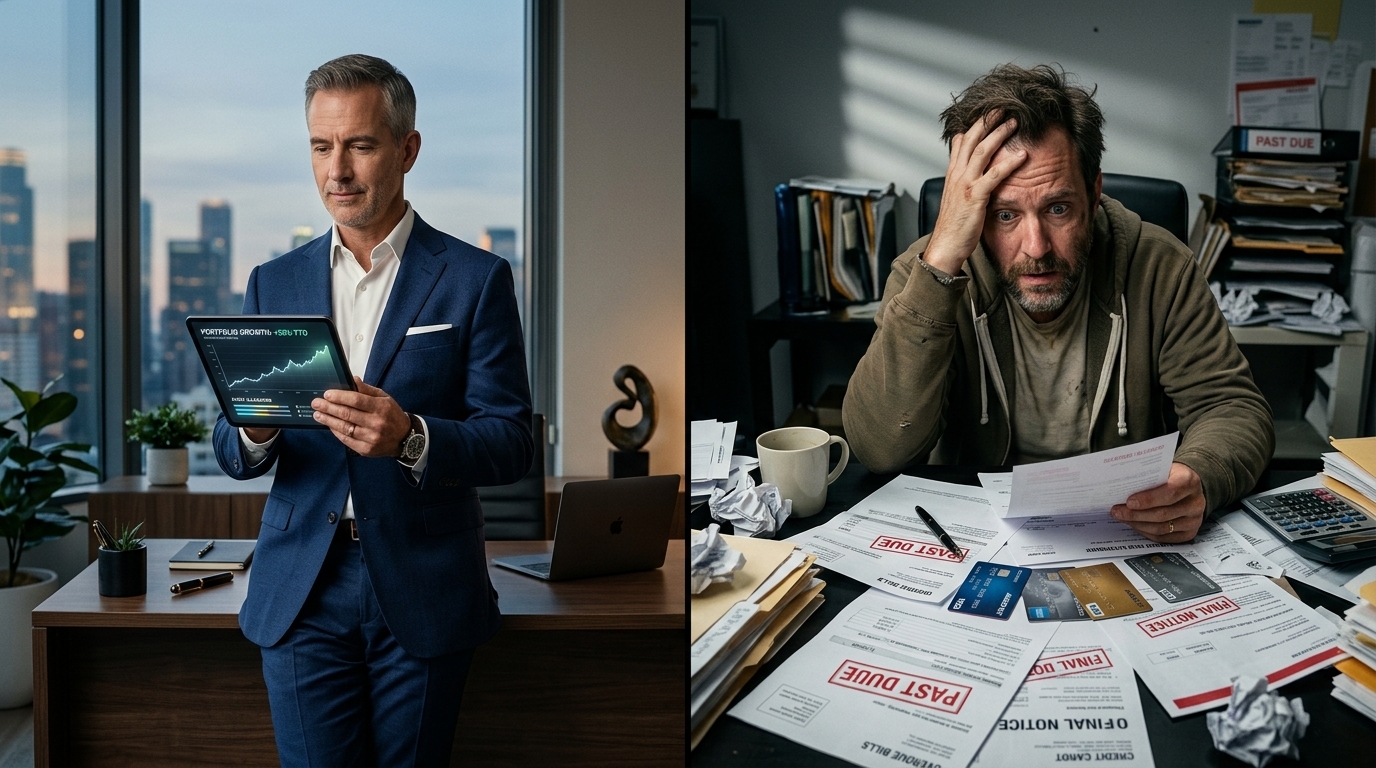
Bayangkan dua orang berjas rapi yang sama-sama berpenghasilan tinggi. Sepuluh tahun lalu, keduanya tampak setara. Setelah krisis, yang satu semakin kokoh dan yang lain terpuruk. Keduanya tidak berbeda dalam kecerdasan atau kerja keras. Yang membedakan adalah cara mereka memandang uang, mengelola risiko, dan mengambil keputusan, jauh sebelum krisis tiba.
Berikut tujuh perbedaan itu. Untuk memudahkan, sebut saja Orang Kaya dan Orang Biasa
1. Cara Memandang Uang
Perbedaan pertama paling mendasar, dan dari sinilah enam perbedaan lainnya tumbuh.
Bagi Orang Kaya, uang adalah alat. Dia memakainya untuk membangun kekayaan sekaligus membeli ketahanan. Ketika keuntungan masuk, dia tidak langsung menganggapnya sebagai ruang untuk berbelanja. Sebagian disimpan sebagai cadangan, sebagian dialokasikan untuk peluang, dan sisanya diinvestasikan. Orang kaya seperti petani yang tidak menghabiskan seluruh panen, tetapi menyisihkan benih untuk musim berikutnya.
Sebaliknya, orang biasa melihat angka yang sama dengan kacamata berbeda. Penghasilan tinggi baginya adalah bukti bahwa dirinya aman. Selama pemasukan deras, dia merasa tak ada yang perlu dikhawatirkan.
Masalahnya, penghasilan hanyalah arus, bukan fondasi. Arus bisa mengecil kapan saja, dan orang yang seluruh rasa amannya bertumpu pada arus akan goyah begitu debitnya menyusut.
Morgan Housel dalam The Psychology of Money menyebut perbedaan antara menjadi kaya dan mempertahankan kekayaan sebagai dua keterampilan yang sama sekali berbeda. Menjadi kaya butuh keberanian mengambil risiko dan optimisme. Mempertahankannya butuh kebalikannya yaitu kehati-hatian, kerendahan hati, dan kesadaran bahwa keberuntungan tidak berlangsung selamanya.
Jadi, yang satu membangun bantalan finansial, yang lain membangun ketergantungan pada penghasilan yang diharapkan terus tumbuh.
2. Utang: Alat atau Jerat?
Selain cara memandang uang, pengelolaan utang juga menjadi pembeda yang sangat signifikan. Utang sering dituduh sebagai biang kehancuran finansial, padahal tuduhan itu tidak sepenuhnya adil. Utang lebih mirip pisau dapur. Di tangan koki ia membantu menghasilkan hidangan, di tangan yang ceroboh ia melukai.
Orang Kaya memakai utang secara terukur, dan hampir selalu untuk membeli sesuatu yang menghasilkan baik properti, ekspansi bisnis, atau aset produktif lain. Dia paham betul biaya bunga, tanggal jatuh tempo, dan yang terpenting, kemampuannya membayar saat pendapatan turun. Sebelum menandatangani perjanjian kredit, ia sudah bertanya, “Kalau omzet turun separuh, apakah saya masih sanggup membayar?”
Disisi lain, Orang Biasa memakai utang untuk hal yang berbeda: mempertahankan gaya hidup dan membiayai ekspansi yang tidak ditopang arus kas. Kartu kredit menumpuk, cicilan konsumtif bertambah, dan setiap bulan sebagian penghasilan sudah habis sebelum sempat dinikmati. Dalam kondisi normal dia tampak baik-baik saja. Namun begitu pemasukan seret, bunga dan cicilan tetap datang tepat waktu, tanpa mau tahu keadaan.
Ray Dalio dalam Principles for Navigating Big Debt Crises menjelaskan bahwa utang menjadi berbahaya ketika pertumbuhannya melampaui kemampuan pendapatan untuk melayaninya. Itu berlaku bagi negara, dan berlaku juga bagi rumah tangga dan perusahaan. Utang bukan musuh kekayaan. Utang yang tak terkendali bisa menjadi mesin penghancurnya.
3. Arus Kas: Laba di Atas Kertas Tidak Bisa Dipakai Membayar Gaji
Tak berhenti pada persoalan utang, aspek vital lain yang sering terabaikan adalah pengelolaan arus kas harian. Banyak pengusaha pernah merasakan keganjilan ini, yaitu laporan laba rugi tampak indah, tetapi rekening bank nyaris kosong. Itulah yang terjadi ketika seseorang menyamakan keuntungan dengan uang tunai.
Orang Kaya memantau uang yang benar-benar masuk, bukan hanya omzet dan laba di laporan. Dia tahu kapan piutang jatuh tempo, kapan kewajiban harus dibayar, dan berapa cadangan yang tersedia. Dia memperlakukan arus kas seperti tekanan darah bisnis, sesuatu yang dicek rutin karena gangguannya bisa fatal.
Orang Kaya memantau uang yang benar-benar masuk, bukan hanya omzet dan laba di laporan. Dia tahu kapan piutang jatuh tempo, kapan kewajiban harus dibayar, dan berapa cadangan yang tersedia. Dia memperlakukan arus kas seperti tekanan darah bisnis, sesuatu yang dicek rutin karena gangguannya bisa fatal.
Sebaliknya, Orang Biasa merasa bisnisnya sehat hanya karena penjualan tinggi. Padahal sebagian besar uangnya tertahan dalam piutang yang belum tertagih, stok yang belum laku, atau aset yang sulit dicairkan. Dari luar dia tampak makmur, tetapi dari dalam ia kekurangan oksigen.
Ini bukan sekadar teori. Studi JPMorgan Chase Institute tentang usaha kecil di Amerika Serikat menemukan bahwa bisnis pada umumnya hanya memiliki cadangan kas untuk beberapa pekan operasional. Karena itu, gangguan pembayaran yang singkat pun bisa berubah menjadi krisis. Sebuah bisnis bisa terlihat kaya di atas kertas, tetapi bangkrut karena kehabisan uang tunai.
4. Saat Peluang Muncul
Ketika krisis akhirnya melanda dan arus kas terguncang, respon dalam mengeksekusi peluang akan makin memperlebar jarak antara kedua karakter ini. Krisis selalu membawa dua wajah. Di satu sisi ada kepanikan, di sisi lain ada diskon besar-besaran atas aset yang berkualitas. Siapa yang bisa menikmati sisi kedua sangat bergantung pada kondisi saat badai datang.
Ketika pesaing terpaksa menjual aset atau memangkas operasional, Orang Kaya mengevaluasi peluang dengan kepala dingin. Dia membeli hanya jika harga, risiko, dan kemampuan pendanaannya masuk akal. Likuiditas yang dia siapkan sejak lama kini memberinya sesuatu yang mahal, berupa kemampuan untuk menunggu dan memilih.
Sementara, Orang Biaya berada di sisi yang berseberangan. Dia panik, menjual aset bagus untuk menutup kewajiban, atau malah berspekulasi demi memulihkan kerugian dengan cepat. Dua-duanya merugikan. Yang pertama membuatnya melepas aset berkualitas di harga terendah. Yang kedua menambah risiko justru ketika daya tahannya paling rapuh.
Warren Buffett pernah menulis di The New York Times pada Oktober 2008 bahwa dia berusaha takut ketika orang lain serakah dan serakah ketika orang lain takut. Nasihat itu hanya bisa dijalankan oleh mereka yang punya uang tunai dan ketenangan saat pasar jatuh. Krisis memang bisa membuka peluang, tetapi hanya yang memiliki likuiditas dan disiplin yang bisa memanfaatkannya.
5. Diversifikasi Risiko
Namun demikian, menangkap peluang saat krisis tidak akan bertahan lama tanpa adanya perlindungan berupa diversifikasi risiko. Harry Markowitz memperkenalkan gagasan portofolio modern pada 1952 lewat makalah “Portfolio Selection” di The Journal of Finance. Intinya sederhana namun tahan zaman, yaitu risiko bisa ditekan dengan tidak menaruh semua telur dalam satu keranjang.
Orang Kaya tidak membiarkan seluruh kekayaannya bergantung pada satu pelanggan, satu bisnis, satu sumber pendapatan, atau satu jenis aset. Dia menyebar kekuatannya ke banyak pilar seperti bisnis, properti, investasi, pendapatan lain, aset global, serta asuransi dan proteksi. Jika satu pilar retak, yang lain masih menyangga.
Sebaliknya, Orang Biasa memusatkan hampir seluruh kekayaan pada bisnis yang sama, pelanggan yang sama, atau sektor yang sama, tanpa rencana jika sumber utama itu terganggu. Selama semuanya berjalan lancar, strategi ini tampak efisien, bahkan mengagumkan. Namun begitu satu balok ditarik, seluruh menara runtuh.
Oleh karena itu, penting diingat bahwa diversifikasi sering disalahpahami sebagai urusan jumlah. Memiliki lima belas aset tidak otomatis aman jika semuanya terpengaruh oleh faktor yang sama. Intinya bukan banyaknya aset, melainkan berkurangnya ketergantungan pada satu sumber kegagalan.
6. Keputusan Saat Tertekan
Di bawah tekanan, otak manusia cenderung mengambil jalan pintas. Daniel Kahneman dan Amos Tversky, lewat teori prospek yang terbit di Econometrica tahun 1979, menunjukkan bahwa orang yang menghadapi kerugian sering justru mengambil risiko lebih besar, berharap bisa menutupnya sekaligus. Perilaku ini manusiawi, tetapi mahal harganya.
Karena itu, Orang Kaya menyiapkan skenario sebelum krisis datang. Dia sudah punya jawaban untuk pertanyaan-pertanyaan sulit. Pengeluaran mana yang bisa dipangkas? Aset inti mana yang tidak boleh dijual terburu-buru? Kapan ekspansi harus dihentikan? Saat badai tiba, dia tinggal menjalankan rencana, bukan menyusunnya dari nol dengan kepala panas.
Orang Biasa baru menyusun strategi setelah masalah muncul. Dia menunda mengakui kerugian, terus menyuntikkan uang ke bisnis yang tidak sehat, dan mempertahankan keputusan hanya karena sudah telanjur berinvestasi. Semakin lama dia menunda, semakin besar ongkos yang harus dibayar. Semakin terlambat mengakui masalah, semakin mahal biaya untuk memperbaikinya.
Pelajarannya jelas yaitu pikiran jernih adalah barang mewah saat krisis, dan cara termurah memilikinya adalah mempersiapkannya jauh-jauh hari berbagai strategi antisipasi krisis.
7. Perlindungan Kekayaan
Langkah pamungkas yang menyempurnakan seluruh persiapan strategi ini adalah sistem perlindungan aset jangka panjang. Kekayaan yang dibangun puluhan tahun bisa goyah oleh satu peristiwa yang tidak pernah dibayangkan. Karena itu, perbedaan terakhir menyangkut hal yang paling jarang dibicarakan dengan antusias yaitu perlindungan.
Orang Kaya memikirkan apa yang terjadi jika dirinya meninggal dunia, mengalami sakit serius, kehilangan kemampuan bekerja, atau pelanggan gagal membayar. Dia mengevaluasi cadangan kas, kontrak, struktur kepemilikan, rencana waris, dan perlindungan asuransi sesuai kebutuhan. Bagi dirinya, perlindungan bukan tanda pesimisme, melainkan cara memastikan kerja keras bertahun-tahun tidak runtuh oleh satu kejadian.
Orang Biasa menganggap semua risiko bisa diselesaikan dengan uang yang akan dihasilkan nanti. Diaa bersandar pada keyakinan bahwa “nanti juga bisa diselesaikan kalau ada uangnya.” Sayangnya, risiko tidak selalu menunggu sampai kita siap. Penyakit serius, misalnya, bisa menghentikan penghasilan tepat ketika biaya melonjak. Menggantungkan perlindungan pada pendapatan masa depan berarti bertaruh pada hal yang justru paling terancam saat bencana datang.
Lima Pemeriksaan yang Bisa Dilakukan Sekarang
Agar uraian di atas tidak berhenti sebagai sekadar bacaan menarik, berikut lima langkah evaluasi konkret yang bisa kita terapkan segera:
-
Cash Flow: Berapa lama bisnis atau keluarga mampu bertahan jika pendapatan turun? Hitung dalam bulan, bukan dalam perasaan.
-
Utang: Apakah kewajiban masih sanggup dibayar dalam skenario terburuk yang masuk akal? Uji dengan angka yang pesimistis, bukan yang optimistis.
-
Piutang: Berapa besar piutang, dan seberapa bergantung bisnis pada beberapa pelanggan utama? Pelanggan terbesar yang menunda pembayaran bisa menjadi gangguan serius.
-
Perlindungan Risiko: Risiko apa yang bisa kita tanggung sendiri, dan mana yang sebaiknya dialihkan melalui perlindungan yang sesuai, seperti asuransi atau struktur hukum yang tepat?
-
Kesinambungan Kekayaan: Jika pemilik tidak lagi bisa bekerja, apakah bisnis dan keluarga tetap memiliki sumber daya untuk bertahan?
Pertanyaan ini mungkin tidak nyaman, tetapi jawabannya menentukan masa depan finansial Anda. Pemeriksaan ini tidak memerlukan keahlian khusus; yang dibutuhkan hanyalah kemauan untuk jujur menghadapi angka sendiri.
Penutup
Pada akhirnya, orang yang memiliki likuiditas, disiplin, strategi, dan pengelolaan risiko yang baik biasanya punya lebih banyak pilihan ketika keadaan memburuk. Sebaliknya, mereka yang terlalu bergantung pada pertumbuhan tanpa menyiapkan perlindungan bisa kehilangan ruang untuk mengambil keputusan. Dan kehilangan pilihan, lebih dari kehilangan uang, adalah bentuk kerugian yang paling mahal.
Kekayaan yang sejati punya tiga tugas yaitu bertumbuh, terlindungi, dan mampu melewati krisis. Ketiganya harus berjalan bersama. Pertumbuhan tanpa perlindungan hanyalah perjudian yang kebetulan sedang menang. Perlindungan tanpa pertumbuhan membuat kita jalan di tempat. Hanya ketika keduanya berpadu, kekayaan benar-benar menjadi milik kita dan bukan sekadar angka yang sedang beruntung.
Maka pertanyaan terbaik bukanlah “berapa banyak yang saya punya?”, melainkan “seberapa siap saya bila keadaan berbalik?” Jawaban jujur atas pertanyaan itu mungkin tidak selalu menyenangkan, tetapi dari situlah ketahanan dimulai.
Referensi:
https://www.idebuku.com/2025/11/kaya-vs-makmur-pelajaran-morgan-housel.html
https://www.idntimes.com/business/economy/bisnis-kecil-di-as-terjepit-banyak-pemilik-siap-angkat-tangan-01-p8d4w-j4k328
https://newssetup.kontan.co.id/news/mengapa-warren-buffet-takut-saat-orang-lain-serakah-ini-penjelasannya
https://www.invesnesia.com/investasi/modern-portfolio-theory/