“Angka resmi bilang inflasi rendah, tapi kenapa dompet emak-emak makin jerit? Ternyata ada hitungan yang ‘disembunyikan’ di balik rata-rata nasional!”
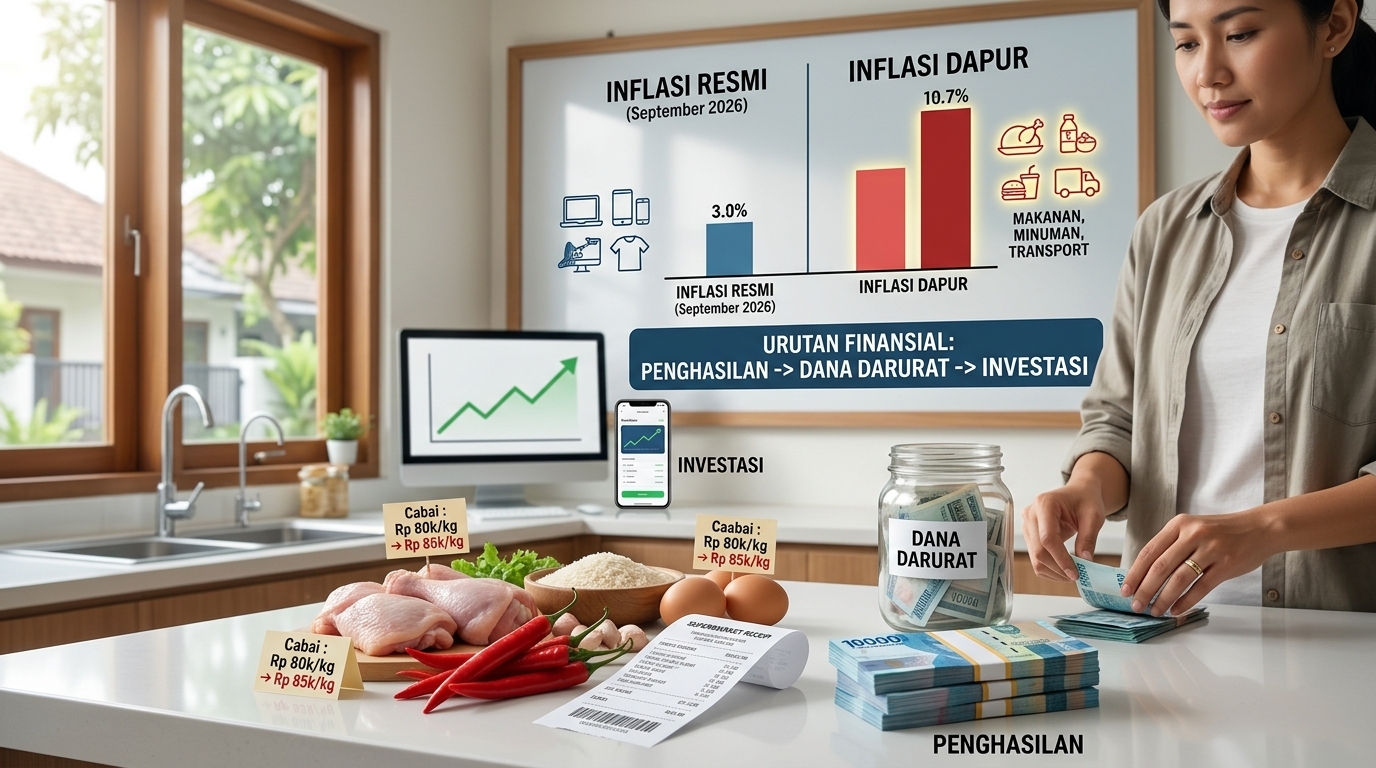
Angka resmi inflasi September 2026 hanya 3,28%. Tapi tanyakan pada siapa pun yang tiap hari belanja kebutuhan dapur, dan ceritanya akan lain. Harga makanan, minuman, dan tembakau naik 4,37% dalam setahun, dan bagi keluarga yang sebagian besar uangnya habis untuk pangan, angka itulah yang benar-benar terasa. Jalan keluarnya pun bukan buru-buru membeli saham untuk atasi inflasi, melainkan membereskan urutan keuangan lebih dulu.
Dua angka yang sama-sama benar
Badan Pusat Statistik (BPS) mencatat inflasi tahunan September 2026 sebesar 3,28%, dengan inflasi inti 2,84%. Tak ada yang keliru dengan angka itu. Hanya saja, rata-rata nasional menutupi kelompok barang yang harganya melaju jauh lebih cepat.
Ukuran (year-on-year, September 2026)
Inflasi Andil ke inflasi umum
Inflasi umum (IHK) 3,28% 3,28 poin
Inflasi inti 2,84% 1,82 poin
Makanan, minuman, dan tembakau 4,37% 1,28 poin
Transportasi 4,84% 0,58 poin
Perawatan pribadi dan jasa lainnya 7,77% 0,53 poin
Di kelompok makanan, BPS menyebut ikan segar, daging ayam ras, cabai rawit, beras, minyak goreng, rokok kretek mesin, dan daging sapi sebagai penyumbang terbesar. Kenaikan di kelompok perawatan pribadi sebagian besar datang dari harga emas perhiasan. Adapun untuk inflasi bulanan September yang 0,30%, cabai rawit saja menyumbang 0,08 poin.
Kenapa dapur terasa lebih mahal
Ada setidaknya tiga alasan mengapa inflasi resmi terasa lebih ringan daripada isi struk belanja.
Alasan pertama ada pada cara inflasi inti dihitung. Bank Indonesia memisahkan komponen inti, yang cenderung stabil, dari komponen non-inti. Yang disebut belakangan memuat harga pangan bergejolak, yang gampang terguncang oleh panen dan cuaca, serta harga yang diatur pemerintah seperti BBM bersubsidi, tarif listrik, dan ongkos angkutan. Cabai dan ayam, dua barang yang paling sering membuat dompet menjerit, justru berada di sini.
Lalu ada soal bobot. Survei Biaya Hidup 2022 menemukan porsi konsumsi makanan secara nasional sebesar 38,04%, naik dari 33,68% pada 2018. Di banyak daerah porsinya jauh lebih besar: Susenas Maret 2025 mencatat 59,96% di Papua Tengah dan 51,16% di Kabupaten Belu, sedangkan di Kota Denpasar hanya 37,85%. Makin besar jatah pangan dalam pengeluaran, makin keras kenaikan harga pangan menghantam.
Terakhir, inflasi tidak merata di seluruh negeri. Pada September 2026, Sulawesi Utara mencatat inflasi tahunan tertinggi di tingkat provinsi (7,59%), sementara Sumatera Selatan terendah (2,55%). Di tingkat kabupaten/kota selisihnya lebih lebar lagi, dari 9,05% di Minahasa Utara sampai 1,04% di Timor Tengah Selatan.
Jadi angka resmi bukan kebohongan statistik. Ini sekadar rata-rata, dan hampir tidak ada rumah tangga yang persis berada di tengahnya.
Jebakan persentase investasi: modal kecil, janji besar
Banyak pakar keuangan menyarankan kita untuk berinvestasi sebagai solusi mengatasi inflasi. Namun kita juga perlu memahami beberapa jebakan investasi yang sdangat merugikan yaitu iming – iming keuntungan yang besar. Untung 20% terdengar luar biasa, sampai kamu menghitungnya dalam rupiah. Dengan modal Rp.5000.000, hasilnya Rp.1000.000 setahun, atau sekitar Rp.80.333 sebulan. Itu pun belum dikurangi inflasi: pada 3,28%, nilai modal kamu sendiri menyusut sekitar Rp.160.400, sehingga keuntungan riilnya tinggal sekitar Rp.830.600. Ini hitungan kasar, dan mengandaikan untung 20% itu benar-benar tercapai.
Semakin kecil modalnya, semakin kuat godaan mengejar persentase tinggi, dan di situlah penipu bekerja. Satgas PASTI mencatat kerugian akibat investasi ilegal sepanjang 2017 sampai 2025 mencapai Rp.142,22 triliun. Per 31 Mei 2026, pelapor terbanyak datang dari kelompok usia 18 sampai 25 tahun (972 laporan). Modus yang paling sering dilaporkan pada awal 2026 antara lain “tugas” berbayar yang meminta setoran, peniruan penawaran dari entitas berizin, money game, dan kripto ilegal. Gambaran paling ekstrem datang dari kasus INOX di Lombok Timur: dijanjikan untung 1% per hari, setara 365% setahun tanpa bunga berbunga, dan akhirnya diperkirakan memakan sekitar 7.200 korban dengan kerugian sekitar Rp.150 miliar.
Akar masalahnya terlihat dari Survei Nasional Literasi dan Inklusi Keuangan 2026. Indeks inklusi keuangan sudah 93,61%, tetapi literasinya baru 69,57%. Produk keuangan kian mudah diakses, sementara pemahaman tertinggal di belakang. Ketua OJK Friderica Widyasari Dewi bahkan mengingatkan bahwa korban penipuan tidak selalu berliterasi rendah. Banyak yang justru tergiur keuntungan lalu ikut masuk.
Pegangannya sederhana yaitu imbal hasil yang tinggi, pasti, dan cepat nyaris tak pernah datang bersamaan. Sebelum menyetor sepeser pun, cek dulu izin entitasnya ke OJK.
Urutan yang masuk akal: penghasilan, dana darurat, baru investasi
Upaya pencapaian finansial terbaik adalah naikkan penghasilan, kumpulkan dana darurat, lalu berinvestasi sejalan dengan pedoman OJK. Dana darurat adalah uang yang disiapkan untuk kejadian tak terduga yang tidak bisa ditunda, seperti sakit atau kehilangan pekerjaan. Berapa besarnya, menurut OJK, bergantung pada kondisimu:
Status Dana darurat ideal
Mahasiswa atau anak kos 1 sampai 3 bulan pengeluaran dasar
Lajang tanpa tanggungan 3 sampai 6 bulan pengeluaran
Pekerja lepas (freelancer) Minimal 6 bulan pengeluaran
Punya tanggungan (orang tua, anak) 6 sampai 12 bulan pengeluaran
Contoh dari OJK: bila pengeluaran bulanan Kamu Rp.4 juta untuk kos, makan, dan transport, dana darurat minimalnya 3 × Rp. 4 juta = Rp. 12 juta.
Untuk menyimpannya, OJK menyarankan rekening terpisah dari rekening harian, di bank bereputasi dan tanpa biaya administrasi. Alternatifnya deposito bertenor pendek, satu atau tiga bulan, atau reksa dana pasar uang murni. Yang dikejar di sini adalah kemudahan mencairkan, bukan imbal hasil tertinggi.
Satu catatan bahwa ini bukan berarti “stop investasi” bukan berarti kamu tak boleh berinvestasi selamanya. OJK sendiri mengajarkan investasi sebagai cara menghadapi inflasi. Yang ditekankan adalah urutannya. Longgarkan arus kas dan isi dana darurat lebih dulu, baru sisihkan uang dingin secara rutin ke instrumen yang berizin. Tulisan ini bukan nasihat keuangan pribadi, dan untuk keputusan besar ada baiknya berkonsultasi dengan perencana keuangan berlisensi.
Yang bisa dimulai minggu ini
Tak perlu menunggu gajian berikutnya. Langkah-langkah kecil ini bisa dikerjakan sekarang, antara lain mencatat belanja pangan selama tiga bulan, lalu bandingkan harga barang yang paling sering kamu beli. Hasilnya adalah inflasi versi pribadimu. Kemudian, hitung pengeluaran bulanan, lalu tetapkan target dana darurat sesuai statusmu. Selain hal tersebut, anda juga dapat membuka rekening khusus dana darurat dan sisihkan uang di awal bulan, jangan menunggu sisa. Menurut OJK, kebiasaan ini lebih efektif. Kemudian, pilih satu cara menambah penghasilan, entah keterampilan baru, kerja sampingan, atau lembur, lalu jadwalkan langkah pertamanya. Hindari pinjaman konsumtif untuk menutup kebutuhan musiman dan pastikan sebelum menyetor ke tawaran investasi apa pun, periksa izin entitasnya ke OJK, dan curigai janji untung pasti.
Referensi:
https://www.bps.go.id/en/pressrelease/2026/10/01/2623/the-year-on-year–y-on-y–headline-inflation-in-september-2026-was-recorded-at-3-28-percent-.html
https://www.jpnn.com/news/bps-ungkap-makanan-transportasi-picu-inflasi-september-2026
https://www.viva.co.id/bisnis/1932297-inflasi-ri-september-2026-tembus-328-persen-harga-pangan-hingga-emas-jadi-sorotan
https://www.cnnindonesia.com/ekonomi/20261001112548-532-1410398/bps-catat-inflasi-ri-328-persen-di-september-2026
https://www.bi.go.id/id/fungsi-utama/moneter/inflasi/default.aspx
https://investortrust.id/macro/1037/bps-mutakhirkan-hitungan-inflasi-begini-pengaruhnya
https://news.ddtc.co.id/berita/nasional/1799147/mutakhirkan-penghitungan-inflasi-bps-perbarui-bobot-komoditas-ihk
https://keuangan.kontan.co.id/news/ojk-inklusi-keuangan-tembus-9361-literasi-masih-tertinggal
https://databoks.katadata.co.id/layanan-konsumen-kesehatan/statistik/69b0d66fa78ba08/pengeluaran-per-kapita-papua-tengah
https://databoks.katadata.co.id/layanan-konsumen-kesehatan/statistik/866ce9b0572a995/pengeluaran-per-kapita-kabupaten-belu
https://databoks.katadata.co.id/layanan-konsumen-kesehatan/statistik/0fad9ef65cda306/pengeluaran-per-kapita-kota-denpasar
https://keuangan.kontan.co.id/news/ojk-inklusi-keuangan-tembus-9361-literasi-masih-tertinggal
https://infobanknews.com/rp142-triliun-melayang-saat-satgas-pasti-menghadapi-wajah-baru-kejahatan-keuangan
https://investortrust.id/financialtrust/15115/emak-emak-wajib-tahu-begini-tips-kelola-keuangan-di-tengah-tren-pelemahan-rupiah-ala-ojk