


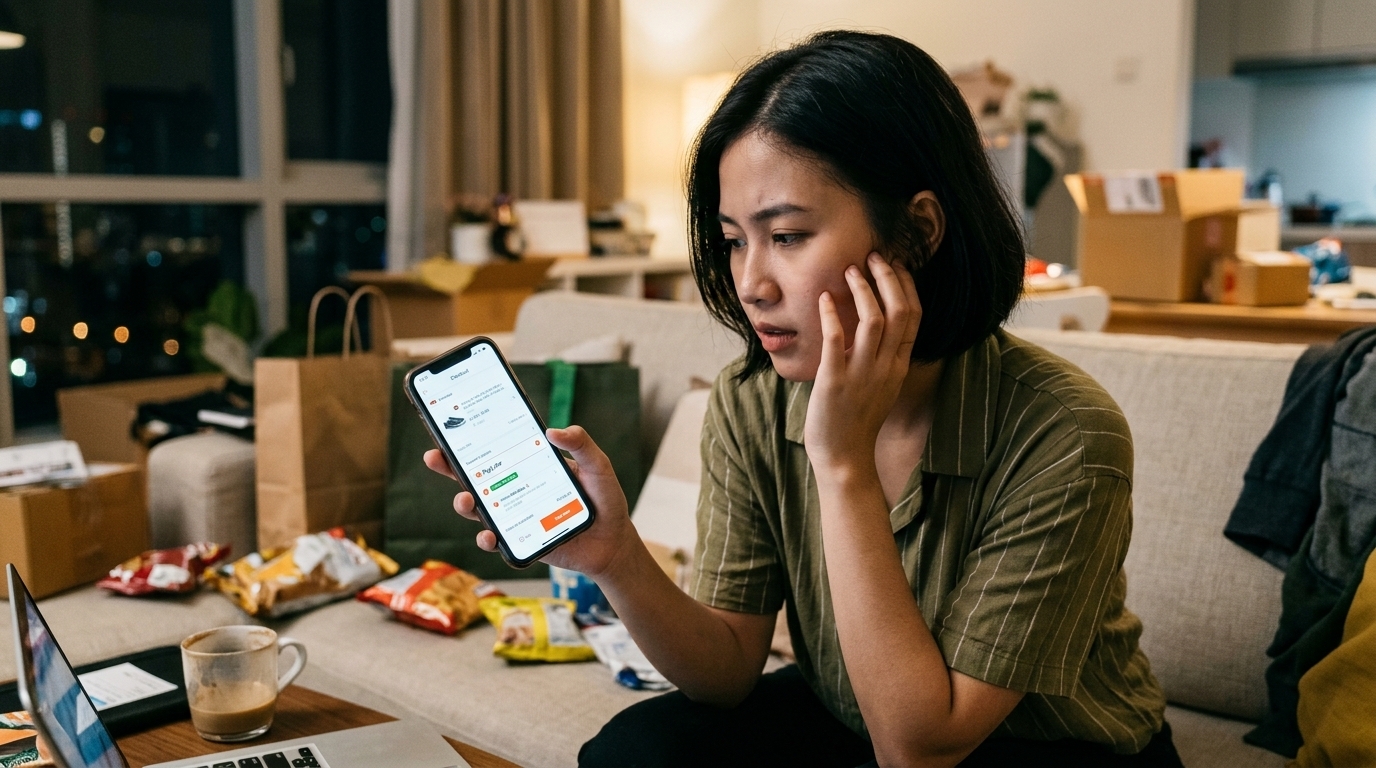
Di era digital, membeli barang hanya membutuhkan beberapa klik melalui ponsel. Kemudahan PayLater, promo marketplace, dan gaya hidup konsumtif sering menjadi penyebab pengeluaran membengkak tanpa disadari.
Diskon besar, gratis ongkir, dan penawaran pembayaran nanti membuat transaksi terasa semakin mudah. Jika tidak diimbangi dengan pengelolaan keuangan yang baik, kebiasaan tersebut dapat menghambat tabungan dan tujuan finansial jangka panjang.
Apa Itu Belanja Impulsif?
Belanja impulsif adalah kebiasaan membeli barang atau layanan secara spontan tanpa mempertimbangkan kebutuhan dan kondisi keuangan.
Keputusan ini sering muncul karena dorongan emosional, ketertarikan sesaat, atau keinginan untuk memanfaatkan promo yang terlihat menguntungkan. Akibatnya, seseorang bisa menghabiskan uang untuk barang yang sebenarnya tidak diperlukan.
Kebiasaan ini dapat muncul ketika seseorang merasa bosan, stres, atau ingin memberikan hadiah kepada diri sendiri setelah bekerja seharian. Berbelanja memberikan kesenangan sesaat, terutama ketika berhasil mendapatkan barang baru dengan harga diskon.
Namun, perasaan puas tersebut bisa berubah menjadi penyesalan ketika tagihan menumpuk dan saldo rekening berkurang.
Mengapa PayLater Membuat Belanja Semakin Mudah?
PayLater merupakan layanan pembayaran yang memungkinkan pengguna menunda pembayaran atau mencicil pembelian sesuai ketentuan penyedia layanan.
Fasilitas ini bisa membantu mengatur waktu pembayaran, tetapi tetap membutuhkan perencanaan keuangan yang matang. Tanpa pengendalian diri, kemudahan tersebut dapat mendorong belanja impulsif dan meningkatkan beban utang.
Salah satu penyebabnya adalah pengguna tidak langsung merasakan pengurangan saldo rekening ketika melakukan transaksi menggunakan fasilitas kredit.
Barang yang dibeli terasa lebih terjangkau karena pembayaran dilakukan kemudian atau dibagi menjadi beberapa cicilan. Padahal, setiap transaksi tetap menjadi kewajiban yang harus dibayar menggunakan penghasilan berikutnya.
Sebagai contoh, seseorang membeli sepatu seharga Rp500.000, pakaian Rp350.000, dan aksesori Rp250.000 menggunakan PayLater dalam satu bulan. Total pembelian mencapai Rp1.100.000, belum termasuk bunga atau biaya layanan yang mungkin berlaku.
Jika masih ada cicilan lain, penghasilan bulanan bisa semakin terbebani oleh tagihan yang datang bersamaan.
Gaji Bertambah, tetapi Mengapa Uang Tetap Cepat Habis?
Kenaikan penghasilan sering membuat seseorang merasa memiliki lebih banyak kebebasan untuk menikmati hidup.
Namun, penghasilan yang meningkat tidak selalu membuat tabungan bertambah jika pengeluaran ikut meningkat. Kondisi ini dikenal sebagai lifestyle inflation, yaitu peningkatan gaya hidup seiring bertambahnya pendapatan.
Seseorang yang sebelumnya membeli kopi sesekali mungkin mulai membelinya setiap hari setelah mendapatkan kenaikan gaji. Ia juga bisa lebih sering memesan makanan, membeli pakaian baru, atau mengganti perangkat elektronik meskipun barang lama masih berfungsi.
Pengeluaran kecil yang dilakukan berulang kali, termasuk pembelian kebutuhan seperti genset Surabaya, dapat menghabiskan sebagian besar penghasilan bulanan jika tidak direncanakan dalam anggaran.
Penggunaan PayLater juga membuat seseorang lebih sulit mengetahui jumlah uang yang sudah dibelanjakan. Beberapa transaksi kecil dari aplikasi berbeda dapat menghasilkan total tagihan yang cukup besar ketika semuanya jatuh tempo.
Tanpa pencatatan keuangan, seseorang mungkin baru menyadari besarnya pengeluaran ketika uang untuk kebutuhan utama mulai berkurang.
Pengaruh Promo dan Media Sosial terhadap Kebiasaan Belanja
Strategi pemasaran digital sering menggunakan diskon, penawaran terbatas, dan rekomendasi produk untuk menarik perhatian konsumen. Kalimat seperti “harga khusus hari ini” atau “stok hampir habis” dapat menciptakan rasa takut kehilangan kesempatan.
Dorongan tersebut membuat konsumen lebih mudah membeli barang tanpa mempertimbangkan manfaatnya.
Media sosial juga memengaruhi keputusan belanja melalui konten kreator, ulasan produk, dan tren gaya hidup yang terus berubah. Ketika melihat orang lain menggunakan produk tertentu, seseorang mungkin merasa perlu memilikinya agar tidak tertinggal dari lingkungan sosialnya.
Jika terus berulang, kebiasaan ini dapat mendorong gaya hidup konsumtif yang tidak sesuai dengan kemampuan finansial.
Untuk mengurangi pengaruh tersebut, batasi paparan terhadap promosi yang memicu keinginan untuk membeli. Matikan notifikasi diskon yang tidak diperlukan dan hindari membuka marketplace hanya untuk mengisi waktu luang.
Kamu juga bisa memasukkan barang ke keranjang terlebih dahulu tanpa langsung menyelesaikan pembayaran.
Cara Mengendalikan Belanja Impulsif agar Gaji Tidak Cepat Habis
Langkah pertama untuk mengendalikan belanja impulsif adalah membuat anggaran bulanan berdasarkan penghasilan bersih.
Pisahkan uang untuk kebutuhan pokok, tagihan, cicilan, tabungan, dana darurat, dan hiburan agar setiap pengeluaran memiliki batas yang jelas. Anggaran tersebut membantu kamu mengetahui jumlah uang yang masih aman digunakan untuk berbelanja.
Selanjutnya, terapkan aturan menunda pembelian sebelum memutuskan membeli barang yang tidak mendesak. Kamu bisa menunggu setidaknya 24 jam untuk pembelian kecil dan beberapa hari untuk barang yang harganya lebih mahal.
Jeda tersebut memberikan waktu untuk menilai apakah barang itu benar-benar dibutuhkan atau hanya menarik karena promosi.
Evaluasi juga seluruh transaksi PayLater yang masih berjalan, termasuk jumlah tagihan, tanggal jatuh tempo, bunga, dan biaya layanan. Hindari mengambil cicilan baru jika kewajiban pembayaran yang ada sudah membebani anggaran bulanan.
Jika mengalami kesulitan membayar, hubungi penyedia layanan melalui saluran resminya untuk menanyakan pilihan penyelesaian yang tersedia.
Kebiasaan menabung juga perlu menjadi bagian dari pengelolaan gaji setiap bulan. Sisihkan sebagian penghasilan segera setelah menerima gaji, bukan hanya mengandalkan uang yang tersisa pada akhir bulan.
Kamu bisa menetapkan tujuan keuangan seperti membangun dana darurat, mempersiapkan biaya pendidikan, atau mengumpulkan modal usaha.
Kesimpulan
Belanja impulsif di era PayLater dapat membuat gaji cepat habis meskipun penghasilan bertambah karena kemudahan transaksi mendorong pengeluaran di luar kebutuhan.
Promo digital, pengaruh media sosial, dan peningkatan gaya hidup juga dapat memperbesar risiko kebiasaan konsumtif jika tidak diimbangi pengelolaan keuangan yang terencana.
Dengan membuat anggaran, mengevaluasi cicilan, menunda pembelian, dan rutin menabung, kamu bisa menikmati penghasilan tanpa mengorbankan stabilitas keuangan jangka panjang.